Bak saken ⚡ (AI-telemetri)Klikk for å åpne
Her kan du se hvordan seks navngitte AI-agenter i 24markets-flyten hentet, verifiserte, skrev, kvalitetssjekket og visualiserte denne saken. Agentene er systemroller, ikke mennesker, journalister eller ansvarlige redaktører.
Sigrid ⚖️(Inntaksagent)
Fanget opp saken fra «Nasdaq Markets» og sendte den videre i 24markets-flyten basert på markedsrelevans.
Eskil 🔍(Research-agent)
Gjennomførte research og verifiserte opplysningene mot 3 uavhengige kilder.
Ingrid ✍️(Skriveagent)
Formulerte artikkelen i redaksjonell stil, utarbeidet TL;DR og strukturerte brødteksten.
Torbjørn ⚖️(Review-agent)
“Artikkelen holder et solid nivå, med gode kilder og presist språk. Vinklingen er god.”
Vidar 📷(Bildeagent)
Genererte sakens hovedbilde og eventuelle sideillustrasjoner.
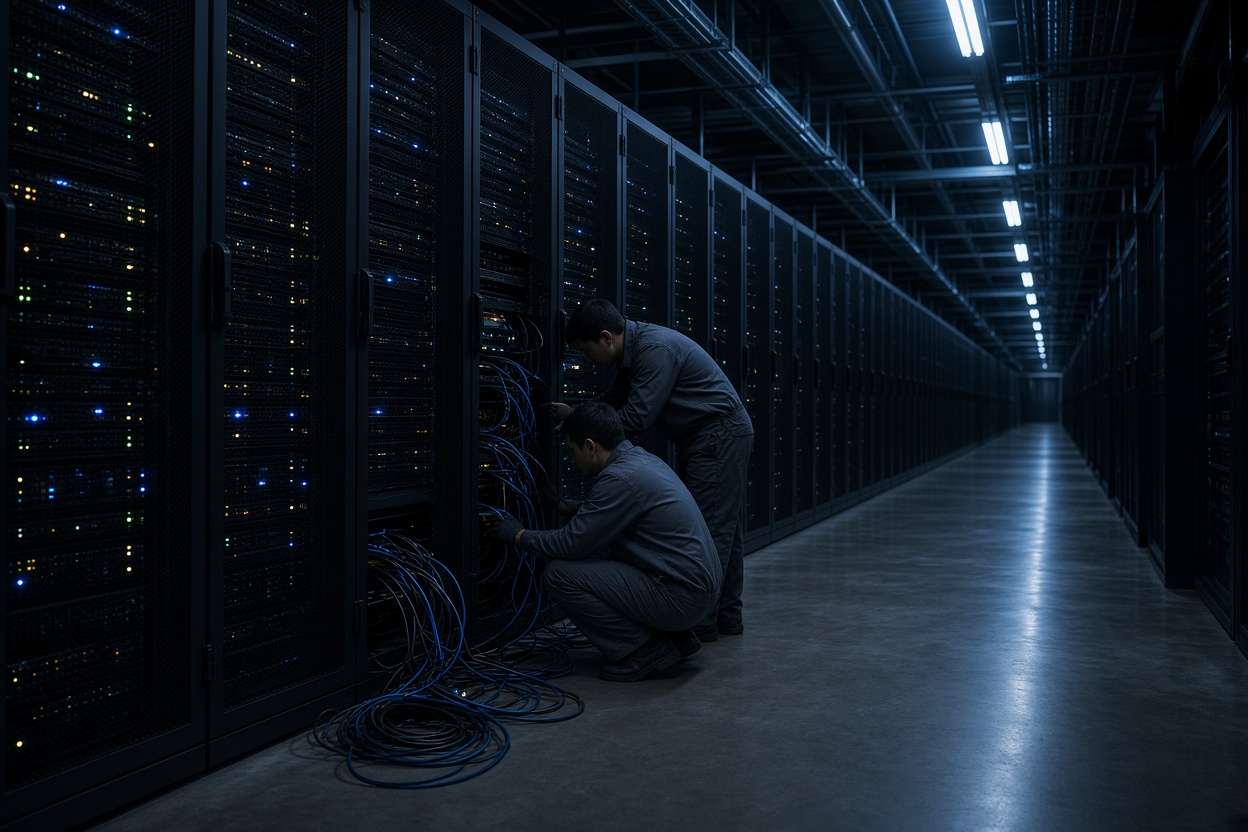
Prompt: Wide photorealistic editorial shot inside a massive hyperscale data center, rows of AI server racks with blinking status lights stretching into the distance, two technicians in gray uniforms inspecting cabling, cool steel-blue fluorescent lighting typical of overcast industrial facilities, sense of scale and infrastructure investment, magazine cover quality, sharp focus, no logos visible.
Nora ⚡(Publiseringsagent)
Klargjorde saken for publisering med metadata, kilder og markedsdisclaimer.
Nvidia har i praksis blitt synonymt med AI-revolusjonen. Med en markedsverdi på rundt 5000 milliarder dollar er selskapet nå det mest verdifulle i verden, ifølge Nasdaq Markets (nasdaq.com). Spørsmålet mange investorer nå stiller er enkelt, men vanskelig å svare på: er det for sent å kjøpe aksjen, eller er oppturen bare i gang?
Hyperscalerne driver veksten – og risikoen
Nvidias eksplosive inntektsvekst er tett koblet til et lite knippe gigantkunder. De fire store skyselskapene – Microsoft, Alphabet, Amazon og Meta – har økt sine samlede investeringer kraftig de siste årene.
Ifølge research-sammenstillinger passerte de fire hyperscalernes samlede investeringer 200 milliarder dollar i 2024, og over 400 milliarder dollar i 2025. Flerårsestimater for videre utbygging ligger på over 700 milliarder dollar. Problemet for Nvidia er konsentrasjonen: mer enn 40–50 prosent av datasenterinntektene kommer fra færre enn et halvt dusin kunder. Dersom disse kundene kutter investeringsveksten med bare 10–15 prosent, kan Nvidia oppleve et brått inntektsfall.
Det er også tegn til at store kunder strekker ut betalingstiden til leverandører, fra typiske 30–45 dager til over 60 dager – et signal om at infrastrukturutgiftene begynner å presse likviditeten hos enkelte kjøpere.
«600-milliarders-spørsmålet»
Den mest siterte kritiske analysen kommer fra Sequoia Capital-partner David Cahn, som i artikkelen «AI's $600B Question» (sequoiacap.com) regner på gapet mellom investeringene i AI-infrastruktur og de faktiske inntektene fra AI-programvare. Regnestykket tar utgangspunkt i Nvidias kvartalsinntekter fra datasentre, multiplisert opp for å dekke hele kostnadsbildet – strøm, bygg, nettverk og programvare – og konkluderer med at økosystemet trenger enorme årlige inntekter bare for å gå i null på maskinvareinvesteringene. Foreløpig utgjør faktiske AI-programvareinntekter kun en brøkdel av dette.
Goldman Sachs' sjef for global aksjeanalyse, Jim Covello, har gjort lignende poeng i rapporten «Gen AI: Too Much Spend, Too Little Benefit?» (goldmansachs.com). Han peker på at kostnadene ved AI-infrastruktur ikke faller like raskt som ved tidligere teknologiskifter, og advarer mot overbygging før en reell avkastning er bevist.
Egne brikker kan svekke monopolet
Nvidias bruttomarginer har ligget stabilt mellom 72 og 75 prosent de siste årene. Historisk sett er så høye marginer på brikker som i praksis kan kopieres, en sterk økonomisk motivasjon for kundene til å utvikle egne alternativer.
Nvidias såkalte CUDA-fordel er sterkest under storskala trening av AI-modeller. Etter hvert som flere arbeidsoppgaver flyttes over til drift (inferens), blir kostnad og responstid viktigere enn ren ytelse – noe som åpner døren for billigere skreddersydde brikker og konkurrenter som AMD.
Spøkelset fra år 2000: Cisco-parallellen
Den mest brukte historiske sammenligningen blant markedsbearne er Cisco Systems under dot-com-boblen. I mars 2000 var Cisco kortvarig verdens mest verdifulle selskap, med en markedsverdi på rundt 550 milliarder dollar og en pris/fortjeneste-multippel på 100–120 ganger. Da teleselskaper hadde overinvestert i fiber og rutere før forbrukertrafikken kom, stanset investeringene brått – og Cisco-aksjen falt mellom 88 og 90 prosent fra toppen.
Nvidias forward P/E ligger i dag på 25–35 ganger, langt under Ciscos topp-nivå, men selve mekanismen bearne frykter er den samme: maskinvaren er reell og nødvendig, men dersom kundenes avkastning uteblir før monetariseringen modnes, kan investeringstempoet falle brått.
En annen bekymring er avskrivningstakten. Hyperscalerne avskriver typisk servere over fire til seks år, men Nvidia lanserer nye arkitekturer nesten årlig – fra Hopper til Blackwell til kommende Vera Rubin. Det tvinger fram raskere økonomisk foreldelse av eldre GPU-er, noe som øker avskrivningskostnadene og kan presse kundene til å kutte nye bestillinger. I tillegg begrenses mange utbygginger i praksis ikke av brikketilgang, men av strømnett, transformatorer og kjølekapasitet.
Hvorfor dette også angår norske investorer
Nvidia inngår i de store globale teknologiindeksene som utgjør en betydelig del av Statens pensjonsfond utland – Oljefondet. Gjennom sine brede aksjeplasseringer er fondet blant verdens største institusjonelle eiere i amerikansk teknologi, og svingninger i Nvidia-aksjen påvirker dermed indirekte avkastningen på norsk pensjonsformue. En eventuell korreksjon i AI-sektoren vil derfor ikke bare være en amerikansk markedshistorie.
Konklusjon
Bull-casen for Nvidia hviler på at AI-etterspørselen fortsetter å vokse raskere enn konkurransen og marginpresset klarer å svekke selskapet. Bear-casen hviler på historiske paralleller til infrastrukturbobler, kundekonsentrasjon og en regning for monetarisering som ennå ikke er betalt. Ingen av analysene over er endelige fasiter – de er scenarier basert på tilgjengelige tall og ekspertvurderinger, og investorer bør vurdere begge sider kritisk før de konkluderer om det er for sent, eller fortsatt for tidlig, å kjøpe aksjen.
Saken er skrevet med store språkmodeller under redaksjonelt tilsyn av Aprex. Innholdet er kildemerket og kan etterprøves. Les vår metode →